律所资讯
关注法律行业前沿,记录三法专业实践。及时呈现律所资讯、专业观点、 代表案例、服务业绩及社会责任行动。
企业依错误政绩观政策获取补贴不构成诈骗罪
发布时间:2026-08-24 阅读量:0次
【要旨】
在地方政府主导“购买”出口数据、企业配合申领财政奖补的情形下,若政策制定、审批、拨付环节的国家工作人员均明知合作模式,企业基于政府公开政策和书面协议获取补贴,主观上不具有非法占有目的,客观上因无关键人员陷入错误认识,不符合诈骗罪构成要件,不构成诈骗罪。
【背景与争议】
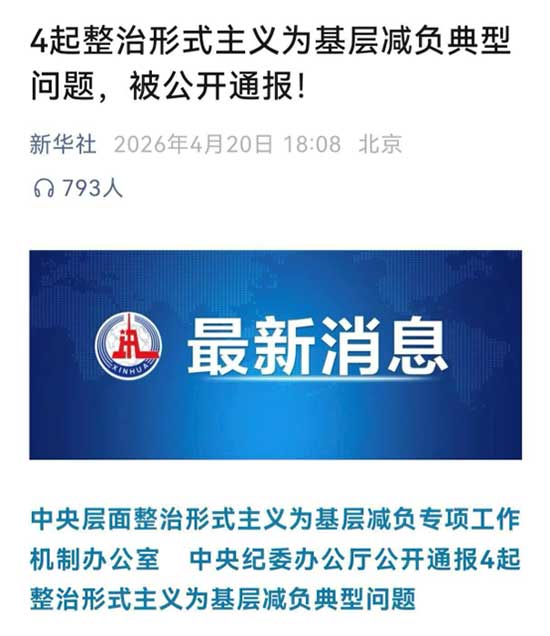
近年来,部分地方政府为追求外贸数据指标,以财政奖补方式“购买”异地出口数据,形成政府主导、企业配合的合作模式。2026年4月,中央层面通报南京市江宁经济技术开发区相关典型问题,将其定性为“政绩观错误”。一些企业被以诈骗罪立案追诉,主要理由是“国家工作人员是否受骗不影响诈骗罪成立,企业仍构成诈骗罪”。
有观点认为:国家工作人员是否被骗,不影响企业人员构成诈骗罪,仅影响国家工作人员构成渎职罪抑或共同诈骗罪。理由主要有二:一是财政资金的最终发放权限往往在上级机关,国家工作人员明知并帮助申报,实质是骗取拥有最终发放权的上级机关;国家是财产损失者,而非具体经办人员。二是企业行为造成国有资产流失,具有社会危害性,以诈骗罪定罪符合罪责刑相适应;若仅以渎职罪共犯追究,量刑明显过轻。
上述观点超出了诈骗罪法律条文可能的文义范围,明显扩大了诈骗罪的法律适用。
【法律分析】
一、主观方面:企业基于政策信赖受领补贴,不具有非法占有目的
诈骗罪要求行为人主观上具有非法占有目的,即明知自己无权获取而仍以欺骗手段占有。此类案件中,企业系依据政府正式发布的奖补政策、签署的书面合作协议申领补贴,其主观心态为合法受领,而非非法占有。
第一,企业对政府政策的信赖具有合理性。政策是否合规、是否存在政绩观偏差,应由政策制定和发布机关负责审查。企业作为市场主体,有充分理由相信政府公开政策合法有效,无义务也无能力识别政策背后的政绩动机。将政府审查义务转嫁给企业,违背信赖保护原则。
第二,企业基于公权力行为形成信赖并投入成本、履行义务,其获利具有正当性。政府自主决策作出奖励决定,企业按政策申领不属诈骗。当政府主动塑造企业行为预期,企业在该预期范围内获取利益,不应认定为刑法上的非法占有。
第三,不能以政府决策错误倒推企业具有非法占有故意。错误的源头在政府,企业只是制度响应者。将制度设计缺陷的后果归由响应者承担,混淆了责任源头,有违刑法因果关系和公平原则。
二、客观方面:无自然人受骗时,政府法人不能成为诈骗罪被害人
(一)政府意思表示必须通过自然人实现
诈骗罪的基本构造为:行为人实施欺骗行为→被害人产生错误认识→被害人基于错误认识处分财产。其中“被害人产生错误认识”是连接欺骗行为与财产处分的必备环节。缺失该环节,诈骗罪不能成立。
政府作为机关法人,其意思表示和财产处分必须通过具体自然人完成。政府的“知情”“决策”必然体现为特定自然人的知情和决策;政府的“财产处分”必然体现为特定自然人的签字、审批和拨付。若政策制定者、合同签约者、补贴审批者、资金拨付者均知晓数据购买及合作模式,则不存在陷入错误认识的关键人员,亦不存在“被欺骗的政府”。
(二)所谓“骗取上级机关”的观点不能成立
主张“国家工作人员明知并帮助申报,实质是骗取拥有最终发放权的上级机关”,该观点存在明显缺陷。
首先,处分权限归属与是否被骗是两个不同层面的问题。即使财政资金发放权限在上级机关,仍需证明上级机关因欺骗行为陷入错误认识并基于该错误处分财产。下级机关向上级机关报送的申报材料系基于真实数据、真实协议形成,内容并无虚假;上级机关经办人员依据真实材料审批,不可能因事实虚构而陷入错误认识。
其次,诈骗罪中的“错误认识”必须指向事实欺骗,而非政策评价。政策设计是否合理、是否属于错误政绩观,属行政决策审查范畴,而非诈骗罪中的“事实虚构”。若上级机关在审批环节未收到虚假事实信息,仅依据政策本身作出拨款决定,则其决策即使事后被认定不当,也不属于刑法意义上的“被欺骗”。
再次,下级机关明知并主导,恰恰说明不存在欺骗行为,而非说明欺骗对象可以无限上移。所谓“国家是财产损失者,而非具体经办人员”的表述,将国家抽象为独立于其组成人员的被害主体,缺乏依据。无论是下级机关还是上级机关,其意思表示均须通过自然人作出。在无任何一级审批人员因不实信息陷入错误认识的情况下,所谓“骗取上级机关”缺乏事实基础。
(三)国家工作人员是否被骗直接影响诈骗罪成立
有观点认为,国家工作人员是否被骗不影响企业人员构成诈骗罪。该观点割裂了被骗人与财产处分权人的关系。诈骗罪的成立以存在被骗人为前提。若具体经办人员未被骗,则须进一步审查最终处分权人是否被骗。国家工作人员是否被骗虽非判断诈骗罪的唯一因素,但绝非无关因素。在全案无任何关键人员被骗的情况下,诈骗罪的被害人要件不能成立。
政府补贴发放涉及多层级、多环节审批,法人的意思形成应以对财产处分具有决定权或审批权的关键人员为基准。个别经办人员对政策背景、数据来源存在误解,但其既无审批决定权限,其误解亦未转化为决策依据的,该错误认识与财产处分之间缺乏刑法上的因果力,不能据此认定政府法人陷入错误认识。
此类案件中,对补贴发放起决定作用的政策制定者、合同签约者和审批决策者均明知合作模式,政府财产处分系基于既定政策安排,而非个别经办人员的认知状态。企业亦未虚构事实、隐瞒真相,个别工作人员的误解并非由企业欺骗行为引起,不能归责于企业。即使个别工作人员在操作环节存在错误认识,只要其不属于对补贴发放具有实质决定权的关键人员,仍不影响诈骗罪不成立的结论。
三、责任追究路径:不应以诈骗罪填补问责漏洞
主张“若不定诈骗罪,对老板只能以渎职罪共犯打击,量刑明显过轻”的观点,存在以下问题:
第一,以刑定罪,颠倒构成要件判断顺序。是否构成诈骗罪,取决于构成要件是否齐备,而非处罚后果是否适当。不能因渎职共犯量刑偏轻,就转而适用更重的诈骗罪名。罪责刑相适应原则以行为已构成犯罪为前提,不能在构成要件不齐备时以“需要重罚”为由反向选择罪名。
第二,渎职罪共犯的认定本身需以国家工作人员构成渎职犯罪为前提。在企业仅配合政策、未虚构事实的情况下,能否认定共犯已属存疑,更不宜以“量刑过轻”反推诈骗成立。若国家工作人员与企业人员确有事前通谋,共同虚构事实骗取上级财政资金,则可能另行构成诈骗或贪污共犯;但此类案件所涉情形是政策公开、协议真实、数据真实,不存在通谋虚构事实的基础。
第三,对错误政绩观、违规使用财政资金等行为,应通过行政问责、纪律处分乃至渎职犯罪追诉等途径处理,而非通过扩张诈骗罪构成要件来填补处罚漏洞。将政府决策失误归咎为企业诈骗,既不符合诈骗罪构成要件,也不符合纠正片面政绩观、保护民营企业的政策导向。
【结论】
企业依地方政府错误政绩观政策获取补贴,主观上不具有非法占有目的,客观上因无任何关键人员受骗而不能认定政府法人被诈骗,不符合诈骗罪构成要件,不构成诈骗罪。所谓“骗取上级机关”及“量刑过轻故应以诈骗罪打击”的观点,均不能成立。即使个别工作人员在发放环节存在错误认识,只要其不属于对财产处分具有实质决定权的关键人员,仍不影响诈骗罪不成立的结论。
中央层面将此类行为定性为“政绩观错误”“形式主义”,而非企业欺诈,这一认定准确界定了问题根源与责任主体,具有充分的合理性。错误政绩观主导下的财政奖补行为,其决策瑕疵与财政风险应归于作出决策的行政机关,而非信赖政策、配合执行的企业。刑事司法应当尊重并衔接这一政策定性,避免将行政决策失误升格为企业刑事犯罪,否则将导致责任错位,既不符合诈骗罪构成要件,也与中央纠正片面政绩观、保护民营企业合法权益的政策精神相悖。
因此,对相关政府决策失误和财政资金使用不当问题,应通过行政问责、纪律处分乃至渎职犯罪追诉、民事救济(资金损失)等路径追究,不应以诈骗罪扩张适用。
杨冬律师
江苏东台人,江苏三法律师事务所合伙人(派驻江北新区分所),三法刑辩中心主任,全国律协刑事专业委员会委员,江苏省律协刑事业务委员会主任,公安部监管局全国看守所律师特约监督员,南京大学硕士研究生行业导师,政协南京市委员会委员,曾获得南京市十佳律师。
杨冬律师长期专业从事刑事业务,尤其擅长职务犯罪、经济犯罪辩护,企业内部治理和刑事控告。
三法刑辩中心
三法刑辩中心成立于2017年,是江苏三法律师事务所内设的刑事案件办理与刑事法学研究为一体的专业化刑辩机构,中心现有专业刑事律师十余名。三法刑辩中心秉承法学研究、法治宣传、法律服务的理念,坚持专业化、团队化、规范化的工作准则,坚持统一的办案标准,统一的团队分工,统一的工作流程,高效专业的办理各类刑事辩护、刑事代理、申诉控告、刑事风险防控等案件与项目。
多年来,三法刑辩中心成功办理了多起无罪、不起诉、撤案案件和众多罪轻辩护案件。诸多案例被刊载于最高人民法院公报、江苏省高级人民法院公报、刑事审判参考等权威司法刊物。
三法刑辩中心,用有温度的专业服务,守护您的生命与自由!