Insights & News
律所资讯
关注法律行业前沿,记录三法专业实践。及时呈现律所资讯、专业观点、 代表案例、服务业绩及社会责任行动。
杨冬律师参加全国律协刑事专业委员会2026年业务交流会并作发言
发布时间:2026-07-10 阅读量:0次
7月4日至5日,由中华全国律师协会刑事专业委员会、天津市律师协会主办,天津市律师协会刑事专业委员会承办的中华全国律师协会刑事专业委员会2026年业务交流会在天津市成功举办,本次交流会以“精准辩护涉企案件,服务保障高质量发展”为核心主题,设立四大分会场,汇聚全国刑事法律领域专家学者、资深律师共研涉企刑事辩护前沿实务、共探行业发展路径。全国律协刑委会委员、江苏省律协刑委会主任、江苏三法律师事务所管理合伙人杨冬律师参会并在第三分会场“企业涉税及非法经营案件辩护疑难问题研究”作主题发言,分享实务经验与专业思考。现将发言内容予以分享。
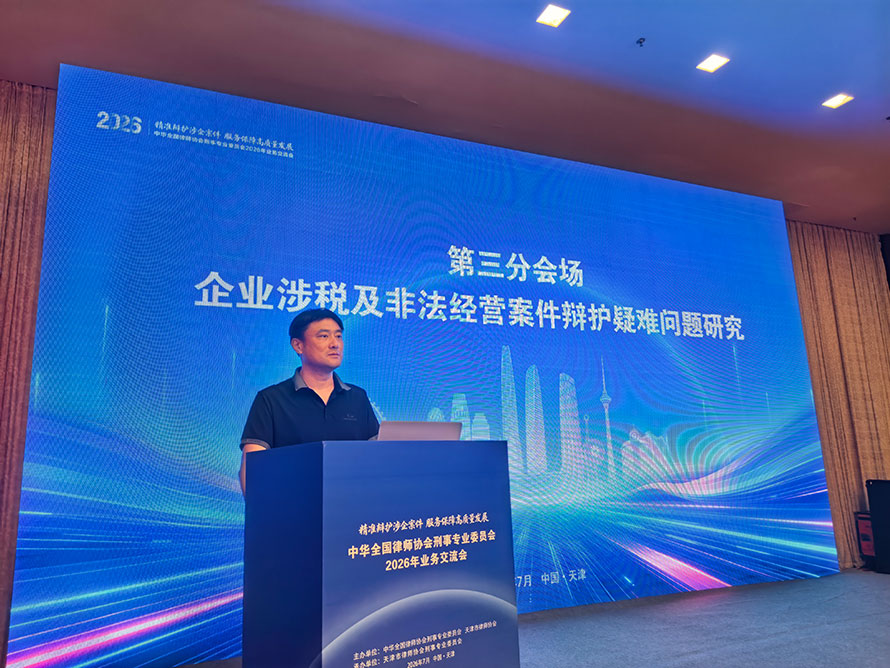
出口退税计税逻辑与《刑法》第二百零四条第二款司法适用研究
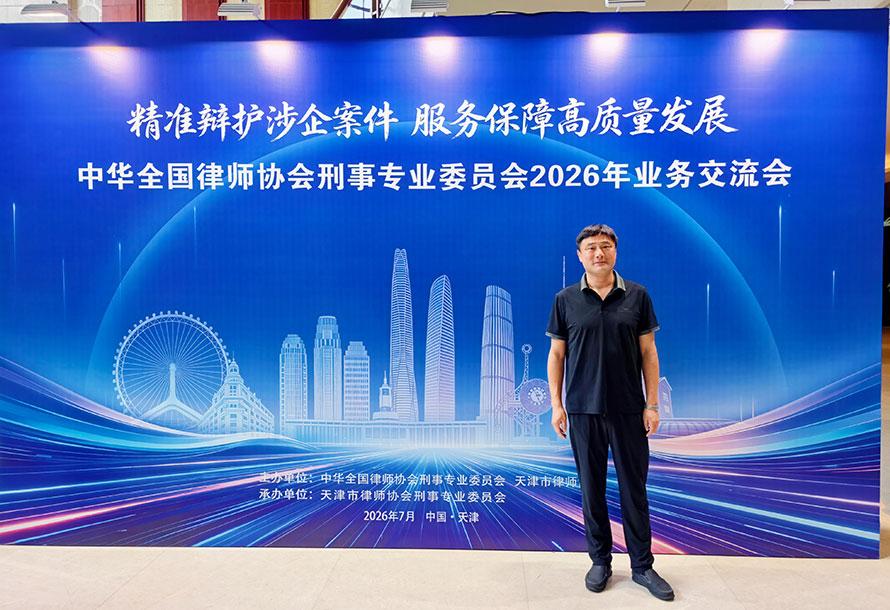
杨冬律师
江苏三法律师事务所
南京市雨花台区软件大道168号润和创智中心C幢6、7层
电话:025-58599060
江苏三法(江北新区)律师事务所
南京江北新区浦滨路211号基因大厦一期B栋11楼
电话:025-58101775
江苏三法(江阴)律师事务所
江阴市人民东路1091号佳兆业广场806、807室
电话:0510-80666369
江苏三法(扬州)律师事务所
扬州市邗江区邗上街道兴城西路4号星辰商务广场12楼
电话:0514-86027888
江苏三法(镇江)律师事务所
镇江市京口区学府路88号中建大厦20层
电话:0511-85988666
江苏三法(淮安)律师事务所
淮安市淮阴区中业慧谷·淮安软件创意科技园B1幢6层
电话:0517-81562998
江苏三法(宜兴)律师事务所
宜兴市宜城街道教育西路21号经贸大厦1702室
电话:0510-80768301
出口退税计税逻辑与《刑法》第二百零四条第二款司法适用研究
各位领导、各位同仁,下午好:
我今天分享的题目是《出口退税计税逻辑与〈刑法〉第二百零四条第二款司法适用研究》。
选择这个题目,主要是基于实务中的两个困惑:一是在生产型企业出口骗税案件中,虚开增值税专用发票的行为到底要不要单独定罪;二是《刑法》第二百零四条第二款规定的“所缴纳的税款”,范围到底有多大。这两个问题直接关系到罪名适用和犯罪数额认定,是我们涉税辩护中绕不开的难点。
接下来我从计税底层逻辑出发,结合最新司法解释和典型判例,和大家交流两项核心裁判规则。
第一部分:免抵退计税机制下虚开行为的定性与吸收规则
一、先搞懂一个基础:什么是“免、抵、退”
生产型企业出口自产货物,适用的是“免、抵、退”计税模式,和贸易型企业直接退税不一样。这个模式有三个核心环节:
免:出口外销环节免征增值税销项税
抵:当期全部进项税额(内销+外销对应的所有进项)统一抵扣内销销项税,抵扣不完的形成留抵税额
退:用出口销售额x退税率算出免抵退税额,再按“留抵税额与免抵退税额孰小”的原则,确定实际退税额
关键点:所有进项税额都纳入统一核算,形成一个闭环抵扣体系。
二、一个公式推演:虚增进项不会独立造成税款流失
我用一组数据给大家做个直观演示:
假设某企业:内销80万,出口15万,合规购进成本100万,税率和退税率都是13%。
正常情况:进项13万,内销销项10.4万,留抵2.6万;免抵退税额1.95万;实际退税1.95万。
虚增进项5万后:进项变成18万,留抵变成7.6万;但免抵退税额还是1.95万;实际退税--仍然是1.95万。
结论很清晰:虚开新增的5万进项税额,全部转化为留抵税额,被免抵退体系完整吸收,没有产生任何额外的税款流失。企业真正能骗到的退税,只来源于虚增出口销售额带来的免抵退税额增量。
三、刑事评价:牵连犯吸收,虚开行为不单独定罪
从刑法理论看,虚开增值税专用发票和骗取出口退税是典型的手段行为与目的行为的牵连犯关系:
虚开是手段--为了虚增进项基数
骗税是目的--通过虚报出口销售额骗取退税
核心规则一:生产型企业为骗取出口退税实施的虚开增值税专用发票行为,依据牵连犯从一重处断原则,被目的行为吸收,不单独定虚开增值税专用发票罪,仅就骗取出口退税罪进行整体评价。
第二部分:《刑法》第二百零四条第二款的适用规则
一、法条内核:分段评价、分罪定罪
第二百零四条第二款的逻辑其实很清楚:
骗取的税款 ≤ 自己已缴纳的部分 → 按逃税罪(轻罪)
骗取的税款 > 自己已缴纳的部分 → 超出部分按骗取出口退税罪(重罪)
立法本意是罪责刑相适应:取回自己交过的钱,本质是规避纳税义务,危害性小;侵占国家新增财政资金,危害性大。
但问题来了:“所缴纳的税款”到底包括什么?仅限增值税吗?
二、实务现状:辩护提得多,采纳得少
2024年两高发布了涉税司法解释(法释〔2024〕4号),随后两高也出了理解与适用,但都没有专门明确第二百零四条第二款“所缴纳的税款”的适用条件。
我检索了全网裁判文书,包括判决书和不起诉决定书,很难找到一个明确适用该条款出罪的判例。很多辩护人都会提这个辩点,但司法机关通常不予采纳。
三、我们的主张:全税种抵扣规则
我们认为,“所缴纳的税款”应当作广义解释,理由有三:
第一,立法目的决定了不应限缩税种。 区分的实质标准是--行为人取回的款项是否超出了其对国家的真实财政贡献。无论哪个税种,都是企业对国家的真实贡献。
第二,刑法体系逻辑自洽的要求。 2024年涉税司法解释第四条明确,逃税罪的“逃避缴纳税款数额”是各税种税款的总额。同属“规避自身纳税义务”性质的第二百零四条第二款,应当作同一解释。
第三,已有实践样本支撑。 2024年7月宁波市人民检察院发布的徐某某、陈某某骗取出口退税案,运用第二百零四条第二款扣减了部分骗税额。该案中企业申报的增值税及附加税费共计133.19万元全部用于抵扣,并未限定于增值税。
此外,最高院理解与适用中还提到,国家税务总局与财政部达成的一致意见:当期免抵税额应视同企业已经缴纳的增值税,计入已纳税额。
核心规则二:《刑法》第二百零四条第二款项下可抵扣税款适用广义全税种规则,涵盖企业纳税周期内依法缴纳的增值税、企业所得税、附加税费,以及法定视同已缴的当期免抵税额--企业全部真实纳税支出,均可全额抵扣骗税犯罪数额。
总结与辩护启示
最后,我把今天分享的内容归纳为两句话,也是我们办理出口骗税案件可以重点发力的两个辩护方向:
第一,从计税逻辑出发,争取虚开行为不单独定罪。 生产型企业免抵退闭环抵扣体系决定了,虚增进项税额必然被全额吸收,不产生独立税款损失。手段行为被目的行为吸收,是符合刑法牵连犯理论的。
第二,从数额认定入手,全面主张已缴税款抵扣。 不要只盯着增值税,企业所得税、附加税费、免抵税额,只要是真实缴纳的,都应当纳入抵扣范围。这一点上,宁波检察的案例给了我们很好的支撑。
办案中,我们可以主动建议司法机关对接税务机关,围绕计税方法、缴纳规则这些税务难点充分沟通,把已缴税款数额查清楚--这既是查明案件事实的需要,也是维护当事人合法权益的关键。
以上就是我的分享,不当之处请各位批评指正。谢谢大家!
本次受邀参会并作主题发言,不仅是对杨冬律师长期深耕刑事辩护、专注涉企法治服务专业能力的高度认可,也是对三法所多年来立足专业优势,在涉企刑事辩护、赋能企业合规建设等领域扎实成果与专业积淀的充分肯定。未来,三法所将持续深耕涉企刑事法律服务领域,积极吸纳行业前沿理念与先进实务经验,以专业赋能法治,为优化区域法治化营商环境、服务经济社会高质量发展贡献三法智慧力量。
杨冬律师
江苏东台人,江苏三法律师事务所合伙人(派驻江北新区分所),三法刑辩中心主任,全国律协刑事专业委员会委员,江苏省律协刑事业务委员会主任,公安部监管局全国看守所律师特约监督员,南京大学硕士研究生行业导师,政协南京市委员会委员,曾获得南京市十佳律师。
杨冬律师长期专业从事刑事业务,尤其擅长职务犯罪、经济犯罪辩护,企业内部治理和刑事控告。
三法刑辩中心
三法刑辩中心成立于2017年,是江苏三法律师事务所内设的刑事案件办理与刑事法学研究为一体的专业化刑辩机构,中心现有专业刑事律师十余名。三法刑辩中心秉承法学研究、法治宣传、法律服务的理念,坚持专业化、团队化、规范化的工作准则,坚持统一的办案标准,统一的团队分工,统一的工作流程,高效专业的办理各类刑事辩护、刑事代理、申诉控告、刑事合规、刑事风险防控等案件与项目。
多年来,三法刑辩中心成功办理了多起无罪、不起诉、撤案案件和众多罪轻辩护案件。诸多案例被刊载于最高人民法院公报、江苏省高级人民法院公报、刑事审判参考等权威司法刊物。三法刑辩中心,用有温度的专业服务,守护您的生命与自由!
江苏三法律师事务所
南京市雨花台区软件大道168号润和创智中心C幢6、7层
电话:025-58599060
江苏三法(江北新区)律师事务所
南京江北新区浦滨路211号基因大厦一期B栋11楼
电话:025-58101775
江苏三法(江阴)律师事务所
江阴市人民东路1091号佳兆业广场806、807室
电话:0510-80666369
江苏三法(扬州)律师事务所
扬州市邗江区邗上街道兴城西路4号星辰商务广场12楼
电话:0514-86027888
江苏三法(镇江)律师事务所
镇江市京口区学府路88号中建大厦20层
电话:0511-85988666
江苏三法(淮安)律师事务所
淮安市淮阴区中业慧谷·淮安软件创意科技园B1幢6层
电话:0517-81562998
江苏三法(宜兴)律师事务所
宜兴市宜城街道教育西路21号经贸大厦1702室
电话:0510-80768301